הזמן הוא הנכס הפיננסי היקר ביותר שלכם
התחלת חיסכון והשקעה בגיל צעיר היא ההחלטה הכלכלית המשתלמת ביותר שתקבלו. כאשר דוחים את המחשבה על הפנסיה לגיל מאוחר, מאבדים את הכוח החזק ביותר בשוק ההון – אפקט הריבית דריבית.
האשליה של "יש לי עוד זמן"⏰
צעירים רבים בשנות ה-20 לחייהם מרגישים שגיל הפרישה רחוק כמו נצח. המיקוד הטבעי הוא בהווה: טיול אחרי צבא, לימודים, שכר דירה או בילויים. התחושה היא שחיסכון של כמה מאות שקלים בחודש לא באמת ישנה את התמונה הגדולה.
בפועל, השנים עוברות במהירות. מי שמתחיל לחסוך בגיל 25 נדרש להשקיע מאמץ קטן בהרבה ממי שמתעורר בגיל 40 או 45. הסיבה לכך פשוטה: הכסף שלכם לא רק נשמר בצד, אלא עובד עבורכם ומייצר רווחים על הרווחים של עצמו.
הכוח של הריבית דריבית במספרים📶
כדי להבין עד כמה הפער משמעותי, נבחן דוגמה פשוטה. נניח ששלושה חברים מחליטים להפקיד 500 ש"ח בחודש לאפיק השקעה המניב תשואה שנתית ממוצעת של 7% (תשואה היסטורית סבירה של שוק המניות לטווח ארוך), עד לגיל פרישה של 65.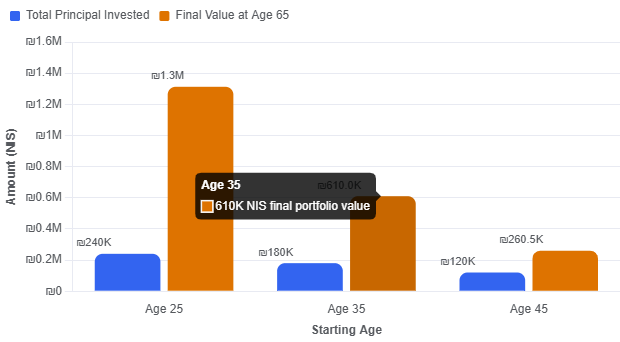
המספרים ממחישים את הפער העצום שיוצר הזמן:
• התחלה בגיל 25. סך ההפקדות מהכיס יעמוד על 240,000 ש"ח, אך הסכום שיצטבר בגיל 65 יגיע לכ-1,312,407 ש"ח. יותר ממיליון שקלים הם רווחי הון טהורים.
• התחלה בגיל 35. דחייה של עשור תחסוך הפקדות של 60,000 ש"ח בלבד, אך תחתוך את התוצאה הסופית ביותר מחצי ל-609,985 ש"ח.
• התחלה בגיל 45. התחלה מאוחרת תניב סכום של 260,463 ש"ח בלבד, סכום שקשה מאוד להסתמך עליו כמקור הכנסה משמעותי בפרישה.
היתרונות הייחודיים של חיסכון פנסיוני בישראל🔎
בישראל, החיסכון הפנסיוני הוא לא רק תוכנית חיסכון רגילה, אלא מעטפת של הטבות כלכליות משמעותיות שכדאי לנצל מוקדם ככל האפשר.
- הפקדות מעסיק. כשכירים, על כל שקל שאתם מפרישים לפנסיה (לרוב 6% מהשכר), המעסיק מוסיף סכום גבוה יותר (לרוב 6.5% לתגמולים ועוד 6%–8.33% לפיצויים). מדובר בתוספת שכר מיידית שאינה ממוסה בעת ההפקדה.
- הטבות מס משמעותיות. המדינה מעודדת חיסכון ארוך טווח ומעניקה זיכוי וניכוי מס על ההפקדות לפנסיה ולקרן השתלמות. בנוסף, הרווחים בקרנות הפנסיה ובקרנות ההשתלמות נהנים מפטור ממס רווחי הון (בכפוף לתקרות), מה שמאיץ את צמיחת הכסף.
- כיסוי ביטוחי מובנה. קרן פנסיה מקיפה כוללת בתוכה ביטוח אובדן כושר עבודה וביטוח שארים (למקרה מוות) בעלויות נמוכות משמעותית מביטוחים פרטיים, מה שמגן עליכם ועל משפחתכם כבר בגיל צעיר.
איך בונים תשתית פיננסית חכמה כבר בשנות ה-20?🪄
לא צריך להיות מומחים לשוק ההון כדי לנהל נכון את העתיד הכלכלי. הקפדה על כמה עקרונות פשוטים תבטיח שתגיעו לגיל 60 בראש שקט.
- התאמת מסלול ההשקעה לגיל. בגיל צעיר יש לכם אופק השקעה של 35 עד 40 שנה. משמעות הדבר היא שניתן לבחור במסלולי השקעה מוטי מניות (כמו מסלול לבני 50 ומטה או מסלול מחקה מדד S&P 500), שמציגים תנודתיות בטווח הקצר אך מניבים תשואה גבוהה משמעותית לאורך עשורים.
- שמירה על דמי ניהול נמוכים. דמי ניהול שנראים שוליים, כמו הבדל של 0.5% בשנה, יכולים להצטבר לאובדן של מאות אלפי שקלים לאורך 40 שנה. חשוב להשוות תנאים ולבחור בקרן פנסיה נבחרת או להתמקח על דמי הניהול.
- הימנעות ממשיכת כספי פיצויים. בעת מעבר בין עבודות, הפיתוי למשוך את כספי הפיצויים הפטורים ממס הוא גדול. משיכת הכספים הללו פוגעת אנושות בקצבת הפנסיה העתידית ויכולה להקטין אותה בעשרות אחוזים.
- פתיחת חיסכון השקעתי משלים. מעבר לפנסיה החובה, מומלץ לפתוח אפיק חיסכון נזיל יותר, כמו קרן השתלמות (לעצמאים או לשכירים שהמעסיק מאפשר להם), קופת גמל להשקעה או חשבון מסחר עצמאי להשקעה במדדים רחבים. אפיקים אלו מעניקים גמישות כלכלית ליעדים של אמצע החיים וגם מחזקים את ההון לגיל פרישה.
סיכום: מתנה לעצמכם🎁
הפנסיה היא לא עונש שגורע מההכנסה הפנויה שלכם היום, אלא העברת כסף מ"עצמכם של היום" אל "עצמכם של המחר".
התחלה מוקדמת, אפילו בסכומים צנועים, מאפשרת לכם ליהנות מהחיים בהווה בלי לחץ, ובו בזמן בונה עבורכם רשת ביטחון שתבטיח חופש כלכלי, כבוד ועצמאות בגיל השלישי.